

Contabilidad Gubernamental y las NICSP
Domina el Módulo Contable del SIAF-SP Web y aplica el Marco NICSP hasta la rendición de cuentas de tu entidad
4.8 de calificación👥 +350 alumnos capacitados en este curso
 Inicio
Fecha por confirmar Duración
12 sesiones Clases
en vivo 180 Horas
Certificadas
¿Estás postulando al Estado?
Este curso de especialización te permitirá acreditar la ESPECIALIZACIÓN (curso de especialización por 90 horas), el CONOCIMIENTO (examen escrito) y sustentar tus COMPETENCIAS (entrevista personal) en las convocatorias del sector público difundidas en Talento Perú y en la plataforma de Contratos Menores, bajo los siguientes regímenes y modalidades:
- D. Leg. N° 1057 - CAS
- D. Leg. N° 276
- D. Leg. N° 728
- Ley del Servicio Civil - Ley N° 30057
- Locadores de Servicios
- Consultores y Docentes
Objetivos de aprendizaje
de la contabilidad gubernamental, en especial el Decreto Legislativo N° 1436, el TUO del Decreto Legislativo N° 1438 aprobado por DS N° 057-2022-EF, las NICSP edición 2022 oficializadas por RD N° 013-2023-EF/51.01 con las disposiciones para su aplicación de la RD N° 0013-2025-EF/51.01, el Marco Contable Simplificado de la RD N° 0004-2026-EF/51.01, la Directiva N° 001-2024-EF/51.01 y los Instructivos N° 001, 002 y 004-2024-EF/51.01 para la transición y la adopción por primera vez, el Plan Contable Gubernamental actualizado por RD N° 0002-2026-EF/51.01, el Manual de Revelaciones aprobado por Instructivo N° 0001-2025-EF/51.01 y el Instructivo N° 0003-2026-EF/51.01 para la presentación de la información financiera y presupuestaria
y en la hoja de trabajo de cierre mediante casos reales, desarrollando las habilidades para contabilizar la ejecución de ingresos y gastos y las operaciones sin afectación presupuestal, formular las notas contables, analizar y sustentar los saldos del Balance de Comprobación, conciliar las operaciones recíprocas, determinar el costo atribuido y los ajustes de la adopción por primera vez, medir activos, pasivos, ingresos e instrumentos financieros conforme a las NICSP y elaborar los estados financieros EF-1 al EF-4, los estados presupuestarios PP-1, PP-2 y EP-1 y sus notas en el proceso de cierre.
frente a las disposiciones que emite la Dirección General de Contabilidad Pública conforme avanza la transición al Marco NICSP, y acreditar las competencias adquiridas mediante una certificación que fortalezca el currículo, mejore el perfil profesional y permita aprovechar nuevas oportunidades en las convocatorias del sector público difundidas en Talento Perú.
¿Quiénes deben participar?
● Contadores públicos, jefes de contabilidad, analistas y asistentes de las oficinas de contabilidad de los tres niveles de gobierno que registran, analizan, concilian y presentan la información financiera y presupuestaria en el Módulo Contable del SIAF-SP Web durante la transición al Marco NICSP.
● Integrantes de las comisiones y equipos de transición al Marco NICSP, y especialistas de presupuesto, tesorería, abastecimiento y control patrimonial cuyos registros administrativos generan los asientos contables y que necesitan sustentar ante la oficina de contabilidad la conciliación de saldos, inventarios, activos y operaciones recíprocas.
● Auditores del Sistema Nacional de Control, integrantes de sociedades de auditoría, consultores y profesionales que aspiran a laborar en las áreas de Contabilidad, Presupuesto, Tesorería y Control Patrimonial, donde el dominio del SIAF-SP Web y el criterio para aplicar las NICSP son un requisito diario indispensable.
Temario del curso
TEMARIO12 Sesiones
SESIÓN 1: MARCO NORMATIVO DE LA INFORMACIÓN FINANCIERA Y PRESUPUESTAL
El Marco de la Administración Financiera del Sector Público, Decreto Legislativo N° 1436, y la integración del proceso contable con los sistemas de Presupuesto Público, Tesorería y Abastecimiento.
El Sistema Nacional de Contabilidad, TUO del Decreto Legislativo N° 1438 aprobado por DS N° 057-2022-EF, la Dirección General de Contabilidad Pública como ente rector y la rendición de cuentas para la Cuenta General de la República.
Las Normas Internacionales de Contabilidad del Sector Público, edición 2022 oficializada por RD N° 013-2023-EF/51.01, las disposiciones para su aplicación aprobadas por RD N° 0013-2025-EF/51.01 y el Marco Contable Simplificado establecido por RD N° 0004-2026-EF/51.01.
Normas de transición al Marco NICSP, la Directiva N° 001-2024-EF/51.01, el Instructivo N° 001-2024-EF/51.01 para la planificación, ejecución, culminación y seguimiento de la transición y el Manual de adopción por primera vez aprobado como Instructivo N° 004-2024-EF/51.01.
Diagnóstico de brechas contables al Marco NICSP conforme al Instructivo N° 002-2024-EF/51.01 y su articulación con el programa de transición de la entidad.
Caso Práctico 1: Una municipalidad provincial en proceso de transición al Marco NICSP debe actualizar su diagnóstico de brechas contables. El inventario revela terrenos sin saneamiento físico legal, maquinaria totalmente depreciada que continúa en uso, cuentas por cobrar con más de diez años de antigüedad y obras concluidas que permanecen en construcciones en curso. El participante identifica en cada hallazgo la NICSP aplicable, la exención del Manual de adopción por primera vez que puede invocarse, el órgano o comisión responsable de su tratamiento y el efecto esperado en el Estado de Situación Financiera. Concluye determinando si la entidad sigue en el Marco NICSP o corresponde al Marco Contable Simplificado.
SESIÓN 2: DINÁMICA DEL PLAN CONTABLE GUBERNAMENTAL Y PROCEDIMIENTO CONTABLE
Estructura del Plan Contable Gubernamental en el SIAF-SP Web y las cuentas y subcuentas incorporadas por RD N° 0002-2026-EF/51.01.
Dinámica de las cuentas de activo y pasivo del Plan Contable Gubernamental.
Dinámica de las cuentas presupuestarias y su correlación con las fases de la ejecución de ingresos y gastos.
Tabla de Operaciones en el SIAF-SP Web y su relación con los clasificadores presupuestarios.
Caso Práctico 2: Una unidad ejecutora registra en el mes la recaudación de tasas y derechos administrativos, una transferencia recibida y la ejecución de gastos por planilla, adquisición de bienes y encargos otorgados. El participante formula los asientos contables de la ejecución de ingresos con los tipos de operación Y, YG y YC, y de la ejecución de gastos con los tipos de operación N, S, AV y TF, verifica la correlación entre las cuentas presupuestarias y patrimoniales que genera la Tabla de Operaciones y detecta el clasificador mal asignado que llevó a gasto una adquisición que debía reconocerse como activo.
SESIÓN 3: MÓDULO CONTABLE DEL SIAF-SP WEB Y CONTABILIZACIÓN DE LA EJECUCIÓN DE INGRESOS Y GASTOS
Manejo del Módulo Contable del SIAF-SP Web, accesos, consultas y registros.
Proceso de contabilización de la ejecución de ingresos.
Proceso de contabilización de la ejecución de gastos.
Notas contables complementarias y su sustento documental.
Análisis de la Tabla de Operaciones aplicada a cada registro.
Caso Práctico 3: Una entidad adquiere en el mismo trimestre materiales para su almacén, una camioneta para la supervisión de obras y un inmueble que arrienda a terceros. Al revisar la contabilidad se advierte que los materiales se llevaron a gasto sin pasar por inventarios, que el flete y la instalación de la camioneta no se incorporaron a su costo y que el inmueble figura como edificio administrativo. El participante contabiliza en el Módulo Contable del SIAF-SP Web el tratamiento de los inventarios conforme a la NICSP 12, el reconocimiento y medición de la propiedad, planta y equipo según la NICSP 17 y de la propiedad de inversión según la NICSP 16, y formula las notas contables complementarias de ingreso, salida, reclasificación y depreciación.
SESIÓN 4: MÓDULO CONTABLE DEL SIAF-SP WEB, OPERACIONES SIN AFECTACIÓN PRESUPUESTAL Y ANÁLISIS DE SALDOS
Tratamiento contable de las operaciones sin afectación presupuestal.
Contabilización del segundo asiento contable del devengado.
Contabilización del ingreso a caja para su devolución a favor del Tesoro Público mediante la papeleta de depósito T-6.
Procedimiento para el análisis de los saldos contables del Balance de Comprobación.
Caso Práctico 4: Al cierre de un periodo intermedio, la unidad ejecutora recibe la devolución del saldo no utilizado de viáticos otorgados en el ejercicio anterior, retiene la garantía de fiel cumplimiento a un contratista de obra y encuentra en su Balance de Comprobación una cuenta de efectivo con saldo contrario a su naturaleza. El participante contabiliza el ingreso a caja y su depósito a favor del Tesoro Público con la T-6, registra la retención de la garantía como operación sin afectación presupuestal, completa el segundo asiento del devengado omitido y sustenta el análisis del saldo observado hasta dejarlo conciliado.
SESIÓN 5: MÓDULO CONTABLE DEL SIAF-SP WEB, ANÁLISIS DE CUENTAS, OPERACIONES RECÍPROCAS Y PRE CIERRE FINANCIERO Y PRESUPUESTAL
Verificación de saldos en el Balance de Comprobación, el Auxiliar Estándar y el Análisis Cuenta Registro.
Validación, mayorización, validación de saldos, pre cierre y envío de la información contable, y su soporte en los libros contables electrónicos conforme a la Directiva N° 0002-2026-EF/51.01.
Proceso de pre cierre, cierre financiero y cierre de operaciones recíprocas
Registro del avance de las operaciones recíprocas en el SIAF-SP.
Caso Práctico 5: Un gobierno regional transfiere recursos a una municipalidad distrital para la ejecución de una obra y ambas entidades reportan importes y periodos distintos en sus operaciones recíprocas. A ello se suma que el análisis de cuentas del Balance de Comprobación muestra anticipos a contratistas sin amortizar y cuentas por pagar sin documento que las sustente. El participante elabora el análisis de cuentas, identifica el origen de cada diferencia recíproca, determina qué entidad debe ajustar y con qué nota contable, y deja la información validada para el pre cierre y el envío.
SESIÓN 6: REGISTRO, VERIFICACIÓN Y VALIDACIÓN DE REPORTES EN EL APLICATIVO WEB PARA EL CIERRE CONTABLE
Procedimiento de uso del Módulo de Conciliación de Operaciones del SIAF-SP y conciliación de operaciones recíprocas en web.
Cierre del marco presupuestal, de la ejecución presupuestal y del avance físico de metas, con la información del marco legal y las hojas de trabajo de resoluciones de ingresos (HTRI) y de gastos (HTRG).
Presupuesto Institucional de Ingresos (PP-1), Presupuesto Institucional de Gastos (PP-2), Estado de Ejecución del Presupuesto de Ingresos y Gastos (EP-1) y Saldo de Balance, y su conciliación con las cuentas presupuestarias.
Estado de Situación Financiera (EF-1) con su hoja de trabajo de distribución, Estado de Gestión (EF-2), Estado de Cambios en el Patrimonio Neto (EF-3) y Estado de Flujos de Efectivo (EF-4) con su hoja de trabajo referencial.
Notas a los estados financieros y presupuestarios según el Manual de Revelaciones del Marco NICSP (Instructivo N° 0001-2025-EF/51.01) y la Guía para elaborar las notas a los estados presupuestarios, y presentación conforme al Instructivo N° 0003-2026-EF/51.01.
Caso Práctico 6 (integrador): Una unidad ejecutora en transición al Marco NICSP inicia el cierre del ejercicio fiscal con brechas contables identificadas, bienes adquiridos sin reclasificar, devoluciones pendientes de depósito al Tesoro Público y operaciones recíprocas sin conciliar. El participante recorre el circuito completo del curso, regulariza cada situación con su nota contable, registra los asientos de cierre financiero y presupuestal, concilia las cuentas presupuestarias con el PP-1, el PP-2 y el EP-1, elabora los estados financieros EF-1 al EF-4 con sus hojas de trabajo y redacta las notas que revelan los ajustes de transición. Entrega la rendición de cuentas validada, suscrita y presentada digitalmente dentro del plazo que vence el 15 de marzo del año siguiente.
SESIÓN 7: APLICACIÓN POR PRIMERA VEZ DE LAS NICSP Y OTROS PRONUNCIAMIENTOS
La NICSP 33 Adopción por primera vez de las NICSP de base de acumulación (devengo), el periodo de transición y las exenciones que afectan y no afectan la presentación razonable.
El Manual de adopción por primera vez del Marco NICSP, Instructivo N° 004-2024-EF/51.01, en su versión integrada con las modificaciones de la RD N° 0007-2025-EF/51.01 y los Lineamientos para la medición del valor de servicio actual.
La RPG 1 Información sobre la sostenibilidad a largo plazo de las finanzas de la entidad, sus proyecciones y los indicadores de sostenibilidad fiscal
La RPG 2 Discusión y análisis de los estados financieros, como informe narrativo que explica variaciones, riesgos e incertidumbres.
La RPG 3 Presentación de información sobre el desempeño del servicio, vinculada a los objetivos, productos y resultados de la entidad.
Caso Práctico 7: Un ministerio, una unidad ejecutora regional y una municipalidad distrital cierran su transición. El ministerio no ubica el costo histórico de sus edificios, la unidad ejecutora tiene vehículos sin tasación y la municipalidad no identificó sus pistas y veredas. El participante elige la exención aplicable de la NICSP 33 y del Instructivo N° 004-2024-EF/51.01, determina el costo atribuido, registra el ajuste en resultados acumulados y redacta la nota de transición.
SESIÓN 8: POLÍTICAS CONTABLES EN LA ELABORACIÓN Y PRESENTACIÓN DE LOS ESTADOS FINANCIEROS
El proceso de implementación de las NICSP en el Estado peruano, la Directiva N° 001-2024-EF/51.01, las disposiciones de la RD N° 0013-2025-EF/51.01, el Marco Contable Simplificado de la RD N° 0004-2026-EF/51.01 y el Instructivo N° 0003-2026-EF/51.01 para presentar la información durante la transición.
La NICSP 3 Políticas contables, cambios en las estimaciones contables y errores, con la aplicación retroactiva, la reexpresión de comparativos y el tratamiento prospectivo de las estimaciones.
La NICSP 14 Hechos ocurridos después de la fecha de presentación, distinguiendo los que implican ajuste de los que solo requieren revelación.
La NICSP 1 Presentación de estados financieros, su estructura, la hipótesis de negocio en marcha y las notas conforme al Manual de Revelaciones del Marco NICSP, Instructivo N° 0001-2025-EF/51.01.
La NICSP 22 Revelación de información financiera sobre el sector gobierno general y su vínculo con las estadísticas de finanzas públicas.
Caso Práctico 8: Al cierre, la unidad ejecutora de un ministerio detecta que el año anterior registró como gasto la compra de equipos médicos, y una municipalidad provincial recibe en febrero una sentencia firme por un litigio antiguo. El participante determina si hay error o cambio de estimación según la NICSP 3, reexpresa los comparativos, califica el hecho posterior conforme a la NICSP 14 y redacta las notas exigidas.
SESIÓN 9: CRITERIOS DE RECONOCIMIENTO Y MEDICIÓN DE ACTIVOS Y PASIVOS NO FINANCIEROS
La NICSP 17 Propiedades, planta y equipo y la NICSP 16 Propiedades de inversión, con los modelos de costo y revaluación, la depreciación por componentes y la revisión de vidas útiles.
La NICSP 12 Inventarios y la NICSP 31 Activos intangibles, incluidos los bienes para distribución gratuita, el software y las licencias.
La NICSP 43 Arrendamientos y el reconocimiento del activo por derecho de uso y del pasivo por arrendamiento en la entidad arrendataria.
La NICSP 21 y la NICSP 26 Deterioro del valor de activos no generadores y generadores de efectivo, los indicios de deterioro y la medición del importe recuperable.
La NICSP 19 Provisiones, pasivos contingentes y activos contingentes, aplicada a procesos judiciales, arbitrajes y obligaciones laborales.
Caso Práctico 9: Un gobierno regional mantiene en construcciones en curso obras concluidas hace tres años, una municipalidad arrienda un local por cinco años y un ministerio enfrenta un arbitraje de probable pérdida. El participante reclasifica y deprecia las obras por componentes según la NICSP 17, evalúa el deterioro, reconoce el derecho de uso de la NICSP 43, cuantifica la provisión de la NICSP 19 y mide el impacto patrimonial.
SESIÓN 10: CRITERIOS DE RECONOCIMIENTO Y MEDICIÓN DE INSTRUMENTOS FINANCIEROS E INGRESOS
La NICSP 41 Instrumentos financieros, que sustituye a la NICSP 29, con la clasificación y medición de activos y pasivos financieros y el deterioro por pérdidas crediticias esperadas.
La NICSP 30 Instrumentos financieros: información a revelar, sobre la naturaleza y el alcance de los riesgos de crédito, liquidez y mercado.
La NICSP 9 Ingresos de transacciones con contraprestación, aplicada a la venta de bienes, la prestación de servicios, los alquileres y los intereses.
La NICSP 23 Ingresos de transacciones sin contraprestación, con el tratamiento de impuestos, transferencias, donaciones y multas, y la distinción entre condición y restricción.
Caso Práctico 10: Una municipalidad provincial arrastra deudas por alquiler de puestos del mercado atrasadas tres años, un gobierno regional recibe una transferencia condicionada a ejecutar una obra y la unidad ejecutora de un ministerio impone multas. El participante reconoce el ingreso según la NICSP 9, estima las pérdidas crediticias esperadas de la NICSP 41, distingue condición y restricción conforme a la NICSP 23 y prepara las revelaciones de la NICSP 30.
SESIÓN 11: CRITERIOS PARA LA DETERMINACIÓN DEL FLUJO DE EFECTIVO Y LA PRESENTACIÓN DEL PRESUPUESTO
La NICSP 2 Estados de flujo de efectivo, el efectivo y sus equivalentes y la clasificación de los flujos en actividades de operación, inversión y financiamiento.
Los métodos directo e indirecto, la conciliación del resultado del ejercicio con el flujo neto de operación y las transacciones que no generan movimiento de efectivo.
La NICSP 24 Presentación de información del presupuesto en los estados financieros, la comparación entre importes presupuestados y reales y la explicación de las diferencias materiales.
La conciliación entre la ejecución presupuestaria y la información financiera, los formatos del Instructivo N° 0003-2026-EF/51.01 y la Guía para elaborar las notas a los estados presupuestarios.
Caso Práctico 11: La unidad ejecutora de un ministerio y una municipalidad distrital reportan superávit, pero su caja disminuyó y el gasto devengado no coincide con los pagos del año. El participante elabora el Estado de Flujos de Efectivo por el método directo, clasifica encargos, anticipos y pagos de obras, concilia el devengado presupuestario con el devengado contable según la NICSP 24 y redacta la nota que explica las diferencias.
SESIÓN 12: CASO INTEGRADOR
Integración de las políticas contables de las NICSP con los registros administrativos y contables del SIAF-SP y el SIGA en el cierre del ejercicio.
Hoja de trabajo de ajustes, reclasificaciones y reexpresiones, con su sustento documental y su efecto en resultados acumulados.
Formulación de los estados financieros, notas y estados presupuestarios para la rendición de cuentas ante la Cuenta General de la República.
Revisión de consistencia, observaciones recurrentes de la auditoría financiera gubernamental y medidas correctivas.
Caso Práctico Integrador: Una municipalidad provincial en transición recibe de un ministerio una transferencia condicionada para una obra cofinanciada por el gobierno regional, y mantiene obras concluidas sin liquidar, un local arrendado sin reconocer, cuentas por cobrar deterioradas y un error del año anterior. El participante aplica las NICSP 3, 17, 23, 41 y 43, prepara la hoja de ajustes, formula los estados financieros y presupuestarios y sustenta la rendición de cuentas.
Certifícate y mejora
tus oportunidades
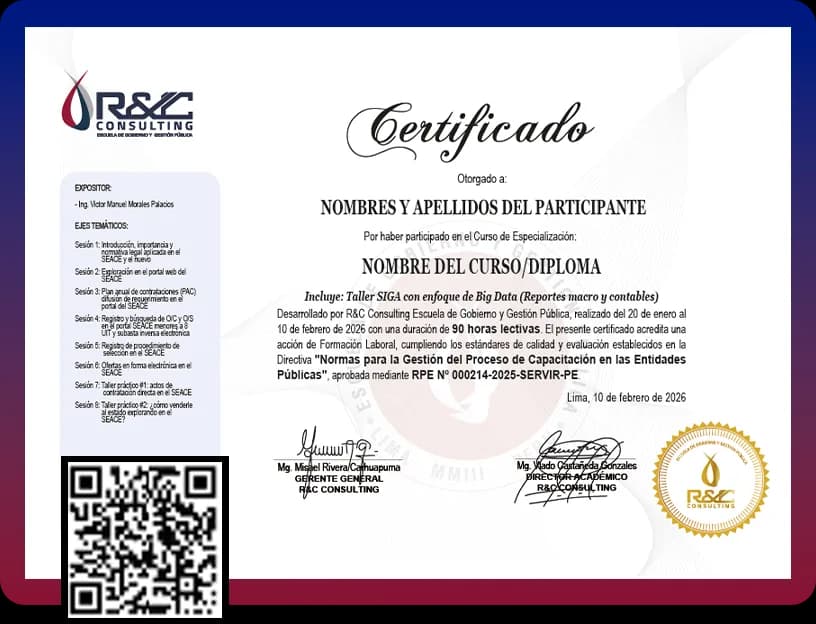
Obtén tu certificación acreditada con 180 horas académicas, válida tanto para el sector público como para el privado. Respaldado por la RPE Nº 000214-2025-SERVIR-PE, garantizamos reconocimiento en el mercado laboral.
Diplomado Especializado
Otorgado Por: Escuela de Gobierno y Gestión Pública
Precio de derecho de trámite incluido en la inversión del programa
- Certificado físico y digital
- Duración de trámite: 24 horas
Profesores
Dr. Marlon Prieto Hormaza
Mag. Richard Cortez Ruiz
Nuestro valor diferencial
23 años liderando el desarrollo de capacidades en gestión pública en el Perú.
Power Skills y Liderazgo para la Gestión Pública Moderna.
Expertos del MEF con Grado de Maestría.
Acceso ilimitado 24/7 a clases grabadas y materiales durante un año.
Doble certificación (física y digital) con código QR verificable al instante.
Innovación y calidad educativa garantizada.
Inversión y formas de pago
Pago por Aplicativo
Puedes pagar usando medios digitales como Yape, Plin o transferencia bancaria.


Pago en línea con tarjeta crédito y/o débito
Aceptamos NIUBIZ (PagoLink) con transacciones seguras.
Pagos seguros encriptados con seguridad SSL
Invierta en su futuro y ahorre con nuestras promociones vigentes
- S/Oferta Flash:Hasta el 01 de enero o primeros 20 cuposS/ 357.00
- S/Inversión Regular:Precio baseS/ 456.90
- Reserva tu vacante mientras se gestiona la inscripción.
- Si eres corporativo, te guiamos con la O/S paso a paso.
¿Prefieres hablar por WhatsApp?
Nuestros asesores están disponibles para brindarte asesoría personalizada.
¡Comunícate con nosotros ahora mismo!
Testimonios: 23 años generando valor
"Gracias a R&C Consulting fortalecí mis conocimientos y accedí a oportunidades laborales."
Landy Chong Bartra
Dirección General de Contabilidad Pública Ministerio de Economía y Finanzas
"Los cursos de R&C Consulting complementaron mi formación como Abogada con 28 años en el Sector Público."
Ysabel Fernández Larrea
Secretaria Técnica - STPAD Autoridad Nacional de Infraestructura
Preguntas Frecuentes
¿Qué aprenderé en este diplomado?
¿Incluye certificado?
¿Cuánto dura el diplomado?
¿Es válido para procesos SERVIR y PDP?
¿Cómo puedo inscribirme?
¡Asegura tu vacante hoy!
Inscríbete ahora y accede a estos beneficios:
Tu inscripción incluye:
- Certificación válida para convocatorias públicas (lista para tu CV).
- Docentes especialistas con amplia trayectoria en el sector.
- 12 sesiones en vivo para aprender y resolver dudas al momento.
- Plataforma exclusiva para estudiar fácil, repasar y aplicar.
Compra segura con tarjeta.
Precio regular: S/. 456.90
¡Oferta Flash!
S/. 357.00
Pagos seguros encriptados con seguridad SSL
Todos los precios incluyen IGV
¡Oferta Flash! 22% de descuento
S/. 357.00