

Normas Internacionales de Contabilidad para el Sector Público-NICSP
El curso busca fortalecer los conocimientos, competencias y habilidades de los profesionales vinculados a la gestión pública en la adopción y aplicación de políticas contables de estándares, bajo el alcance de las NICSP, que garantice el registro consistente de las transacciones económicas y financieras en la elaboración de los Estados Financieros.
4.8 de calificación👥 +350 alumnos capacitados en este curso
 Inicio
Fecha por confirmar Duración
6 sesiones Clases
en vivo 90 Horas
Certificadas
¿Estás postulando al Estado?
Este curso de especialización te permitirá acreditar la ESPECIALIZACIÓN (curso de especialización por 90 horas), el CONOCIMIENTO (examen escrito) y sustentar tus COMPETENCIAS (entrevista personal) en las convocatorias del sector público difundidas en Talento Perú y en la plataforma de Contratos Menores, bajo los siguientes regímenes y modalidades:
- D. Leg. N° 1057 - CAS
- D. Leg. N° 276
- D. Leg. N° 728
- Ley del Servicio Civil - Ley N° 30057
- Locadores de Servicios
- Consultores y Docentes
Objetivos de aprendizaje
vigente de la contabilidad gubernamental, en particular el TUO del Decreto Legislativo N° 1438 aprobado por DS N° 057-2022-EF, las NICSP edición 2022 aprobadas por RD N° 013-2023-EF/51.01, las disposiciones de aplicación de la RD N° 0013-2025-EF/51.01, la Directiva N° 001-2024-EF/51.01 y el Manual de adopción por primera vez, Instructivo N° 004-2024-EF/51.01, para identificar qué norma rige cada transacción y qué evidencia la sustenta.
en casos reales de ministerios, unidades ejecutoras, gobiernos regionales y municipalidades, desarrollando habilidades para reconocer y medir activos, pasivos e ingresos, determinar el deterioro, corregir errores, elaborar notas conforme al Manual de Revelaciones y conciliar la información presupuestaria con la financiera.
a las actualizaciones que emite el ente rector y acreditar las competencias adquiridas mediante una certificación que fortalezca el currículum, mejore el perfil profesional y abra nuevas oportunidades en las convocatorias del Estado.
¿Quiénes deben participar?
● Contadores, especialistas, analistas, coordinadores y jefes de las áreas de Contabilidad, Tesorería, Presupuesto, Control Patrimonial, Abastecimiento e Infraestructura de ministerios, unidades ejecutoras, gobiernos regionales y municipalidades.
● Integrantes de las comisiones de transición al Marco NICSP, auditores del Órgano de Control Institucional y de sociedades de auditoría que evalúan estados financieros del sector público.
● Profesionales, consultores y locadores que buscan especializarse en contabilidad gubernamental para postular o prestar servicios al Estado.
Temario del curso
Temario6 Sesiones
SESIÓN 1: APLICACIÓN POR PRIMERA VEZ DE LAS NICSP Y OTROS PRONUNCIAMIENTOS
La NICSP 33 Adopción por primera vez de las NICSP de base de acumulación (devengo), el periodo de transición y las exenciones que afectan y no afectan la presentación razonable.
El Manual de adopción por primera vez del Marco NICSP, Instructivo N° 004-2024-EF/51.01, en su versión integrada con las modificaciones de la RD N° 0007-2025-EF/51.01 y los Lineamientos para la medición del valor de servicio actual.
La RPG 1 Información sobre la sostenibilidad a largo plazo de las finanzas de la entidad, sus proyecciones y los indicadores de sostenibilidad fiscal.
La RPG 2 Discusión y análisis de los estados financieros, como informe narrativo que explica variaciones, riesgos e incertidumbres.
La RPG 3 Presentación de información sobre el desempeño del servicio, vinculada a los objetivos, productos y resultados de la entidad.
Caso Práctico 1: Un ministerio, una unidad ejecutora regional y una municipalidad distrital cierran su transición. El ministerio no ubica el costo histórico de sus edificios, la unidad ejecutora tiene vehículos sin tasación y la municipalidad no identificó sus pistas y veredas. El participante elige la exención aplicable de la NICSP 33 y del Instructivo N° 004-2024-EF/51.01, determina el costo atribuido, registra el ajuste en resultados acumulados y redacta la nota de transición.
SESIÓN 2: POLÍTICAS CONTABLES EN LA ELABORACIÓN Y PRESENTACIÓN DE LOS ESTADOS FINANCIEROS
El proceso de implementación de las NICSP en el Estado peruano, la Directiva N° 001-2024-EF/51.01, las disposiciones de la RD N° 0013-2025-EF/51.01, el Marco Contable Simplificado de la RD N° 0004-2026-EF/51.01 y el Instructivo N° 0003-2026-EF/51.01 para presentar la información durante la transición.
La NICSP 3 Políticas contables, cambios en las estimaciones contables y errores, con la aplicación retroactiva, la reexpresión de comparativos y el tratamiento prospectivo de las estimaciones.
La NICSP 14 Hechos ocurridos después de la fecha de presentación, distinguiendo los que implican ajuste de los que solo requieren revelación.
La NICSP 1 Presentación de estados financieros, su estructura, la hipótesis de negocio en marcha y las notas conforme al Manual de Revelaciones del Marco NICSP, Instructivo N° 0001-2025-EF/51.01.
La NICSP 22 Revelación de información financiera sobre el sector gobierno general y su vínculo con las estadísticas de finanzas públicas.
Caso Práctico 2: Al cierre, la unidad ejecutora de un ministerio detecta que el año anterior registró como gasto la compra de equipos médicos, y una municipalidad provincial recibe en febrero una sentencia firme por un litigio antiguo. El participante determina si hay error o cambio de estimación según la NICSP 3, re expresa los comparativos, califica el hecho posterior conforme a la NICSP 14 y redacta las notas exigidas.
SESIÓN 3: CRITERIOS DE RECONOCIMIENTO Y MEDICIÓN DE ACTIVOS Y PASIVOS NO FINANCIEROS
La NICSP 17 Propiedades, planta y equipo y la NICSP 16 Propiedades de inversión, con los modelos de costo y revaluación, la depreciación por componentes y la revisión de vidas útiles.
La NICSP 12 Inventarios y la NICSP 31 Activos intangibles, incluidos los bienes para distribución gratuita, el software y las licencias.
La NICSP 43 Arrendamientos y el reconocimiento del activo por derecho de uso y del pasivo por arrendamiento en la entidad arrendataria.
La NICSP 21 y la NICSP 26 Deterioro del valor de activos no generadores y generadores de efectivo, los indicios de deterioro y la medición del importe recuperable.
La NICSP 19 Provisiones, pasivos contingentes y activos contingentes, aplicada a procesos judiciales, arbitrajes y obligaciones laborales.
Caso Práctico 3: Un gobierno regional mantiene en construcciones en curso obras concluidas hace tres años, una municipalidad arrienda un local por cinco años y un ministerio enfrenta un arbitraje de probable pérdida. El participante reclasifica y deprecia las obras por componentes según la NICSP 17, evalúa el deterioro, reconoce el derecho de uso de la NICSP 43, cuantifica la provisión de la NICSP 19 y mide el impacto patrimonial.
SESIÓN 4: CRITERIOS DE RECONOCIMIENTO Y MEDICIÓN DE INSTRUMENTOS FINANCIEROS E INGRESOS
La NICSP 41 Instrumentos financieros, que sustituye a la NICSP 29, con la clasificación y medición de activos y pasivos financieros y el deterioro por pérdidas crediticias esperadas.
La NICSP 30 Instrumentos financieros: información a revelar, sobre la naturaleza y el alcance de los riesgos de crédito, liquidez y mercado.
La NICSP 9 Ingresos de transacciones con contraprestación, aplicada a la venta de bienes, la prestación de servicios, los alquileres y los intereses.
La NICSP 23 Ingresos de transacciones sin contraprestación, con el tratamiento de impuestos, transferencias, donaciones y multas, y la distinción entre condición y restricción.
Caso Práctico 4: Una municipalidad provincial arrastra deudas por alquiler de puestos del mercado atrasadas tres años, un gobierno regional recibe una transferencia condicionada a ejecutar una obra y la unidad ejecutora de un ministerio impone multas. El participante reconoce el ingreso según la NICSP 9, estima las pérdidas crediticias esperadas de la NICSP 41, distingue condición y restricción conforme a la NICSP 23 y prepara las revelaciones de la NICSP 30.
SESIÓN 5: CRITERIOS PARA LA DETERMINACIÓN DEL FLUJO DE EFECTIVO Y LA PRESENTACIÓN DEL PRESUPUESTO
La NICSP 2 Estados de flujo de efectivo, el efectivo y sus equivalentes y la clasificación de los flujos en actividades de operación, inversión y financiamiento.
Los métodos directo e indirecto, la conciliación del resultado del ejercicio con el flujo neto de operación y las transacciones que no generan movimiento de efectivo.
La NICSP 24 Presentación de información del presupuesto en los estados financieros, la comparación entre importes presupuestados y reales y la explicación de las diferencias materiales.
La conciliación entre la ejecución presupuestaria y la información financiera, los formatos del Instructivo N° 0003-2026-EF/51.01 y la Guía para elaborar las notas a los estados presupuestarios.
Caso Práctico 5: La unidad ejecutora de un ministerio y una municipalidad distrital reportan superávit, pero su caja disminuyó y el gasto devengado no coincide con los pagos del año. El participante elabora el Estado de Flujos de Efectivo por el método directo, clasifica encargos, anticipos y pagos de obras, concilia el devengado presupuestario con el devengado contable según la NICSP 24 y redacta la nota que explica las diferencias.
SESIÓN 6: CASO INTEGRADOR
Integración de las políticas contables de las NICSP con los registros administrativos y contables del SIAF-SP y el SIGA en el cierre del ejercicio.
Hoja de trabajo de ajustes, reclasificaciones y reexpresiones, con su sustento documental y su efecto en resultados acumulados.
Formulación de los estados financieros, notas y estados presupuestarios para la rendición de cuentas ante la Cuenta General de la República.
Revisión de consistencia, observaciones recurrentes de la auditoría financiera gubernamental y medidas correctivas.
Caso Práctico Integrador: Una municipalidad provincial en transición recibe de un ministerio una transferencia condicionada para una obra cofinanciada por el gobierno regional, y mantiene obras concluidas sin liquidar, un local arrendado sin reconocer, cuentas por cobrar deterioradas y un error del año anterior. El participante aplica las NICSP 3, 17, 23, 41 y 43, prepara la hoja de ajustes, formula los estados financieros y presupuestarios y sustenta la rendición de cuentas.
Certifícate y mejora
tus oportunidades
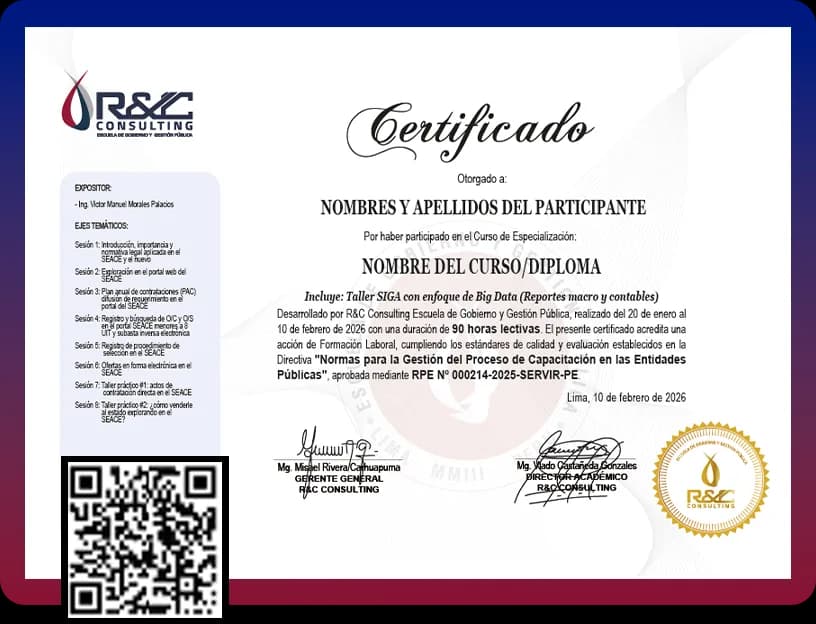
Obtén tu certificación acreditada con 90 horas académicas, válida tanto para el sector público como para el privado. Respaldado por la RPE Nº 000214-2025-SERVIR-PE, garantizamos reconocimiento en el mercado laboral.
Curso Especializado
Otorgado Por: Escuela de Gobierno y Gestión Pública
Precio de derecho de trámite incluido en la inversión del programa
- Certificado físico y digital
- Duración de trámite: 24 horas
Profesores
Dr. Marlon Prieto Hormaza
Mag. Richard Cortez Ruiz
Nuestro valor diferencial
23 años liderando el desarrollo de capacidades en gestión pública en el Perú.
Power Skills y Liderazgo para la Gestión Pública Moderna.
Expertos del MEF con Grado de Maestría.
Acceso ilimitado 24/7 a clases grabadas y materiales durante un año.
Doble certificación (física y digital) con código QR verificable al instante.
Innovación y calidad educativa garantizada.
Inversión y formas de pago
Pago por Aplicativo
Puedes pagar usando medios digitales como Yape, Plin o transferencia bancaria.


Pago en línea con tarjeta crédito y/o débito
Aceptamos NIUBIZ (PagoLink) con transacciones seguras.
Pagos seguros encriptados con seguridad SSL
Invierta en su futuro y ahorre con nuestras promociones vigentes
- S/Oferta Flash:Hasta el 30 de diciembre o primeros 20 cuposS/ 257.00
- S/Inversión Regular:Precio baseS/ 297.00
- Reserva tu vacante mientras se gestiona la inscripción.
- Si eres corporativo, te guiamos con la O/S paso a paso.
¿Prefieres hablar por WhatsApp?
Nuestros asesores están disponibles para brindarte asesoría personalizada.
¡Comunícate con nosotros ahora mismo!
Testimonios: 23 años generando valor
"Gracias a R&C Consulting fortalecí mis conocimientos y accedí a oportunidades laborales."
Landy Chong Bartra
Dirección General de Contabilidad Pública Ministerio de Economía y Finanzas
"Los cursos de R&C Consulting complementaron mi formación como Abogada con 28 años en el Sector Público."
Ysabel Fernández Larrea
Secretaria Técnica - STPAD Autoridad Nacional de Infraestructura
Preguntas Frecuentes
¿Qué son las NICSP?
¿Qué aprenderé en el curso de NICSP - Contabilidad Pública?
¿A quién está dirigido el curso de NICSP - Contabilidad Pública?
¿Incluye certificado el curso de NICSP - Contabilidad Pública?
¿En qué modalidad se dicta el curso de NICSP - Contabilidad Pública?
¡Asegura tu vacante hoy!
Inscríbete ahora y accede a estos beneficios:
Tu inscripción incluye:
- Certificación válida para convocatorias públicas (lista para tu CV).
- Docentes especialistas con amplia trayectoria en el sector.
- 6 sesiones en vivo para aprender y resolver dudas al momento.
- Plataforma exclusiva para estudiar fácil, repasar y aplicar.
Compra segura con tarjeta.
Precio regular: S/. 297.00
¡Oferta Flash!
S/. 257.00
Pagos seguros encriptados con seguridad SSL
Todos los precios incluyen IGV
¡Oferta Flash! 13% de descuento
S/. 257.00