

CIERRE CONTABLE GUBERNAMENTAL EJERCICIO 2026
ANÁLISIS DE CUENTAS, ESTADOS FINANCIEROS Y PRESUPUESTARIOS, FORMATOS DE TRANSICIÓN NICSP Y RENDICIÓN DE CUENTAS EN EL SIAF-SP
4.8 de calificación👥 +350 alumnos capacitados en este curso
 Inicio
20 de enero Duración
6 sesiones Clases
en vivo 90 Horas
Certificadas
¿Estás postulando al Estado?
Este curso de especialización te permitirá acreditar la ESPECIALIZACIÓN (curso de especialización por 90 horas), el CONOCIMIENTO (examen escrito) y sustentar tus COMPETENCIAS (entrevista personal) en las convocatorias del sector público difundidas en Talento Perú y en la plataforma de Contratos Menores, bajo los siguientes regímenes y modalidades:
- D. Leg. N° 1057 - CAS
- D. Leg. N° 276
- D. Leg. N° 728
- Ley del Servicio Civil - Ley N° 30057
- Locadores de Servicios
- Consultores y Docentes
Objetivos de aprendizaje
Desarrollar las competencias técnicas para ejecutar, analizar y validar el proceso de cierre contable del ejercicio fiscal 2026 en las entidades del sector público, aplicando la normativa contable gubernamental, las NICSP y las disposiciones de la DGCP en el SIAF-SP, con el fin de presentar estados financieros, presupuestarios y formatos de transición razonables, íntegros y consistentes dentro del plazo de rendición de cuentas.
Comprender el marco normativo del cierre contable gubernamental del ejercicio 2026, que comprende el TUO del Decreto Legislativo N° 1438, la Directiva de transición al Marco NICSP, las NICSP vigentes, el Plan Contable Gubernamental y los instructivos y comunicados de la DGCP, identificando qué exige cada uno en el análisis de cuentas y en la presentación de la información.
Aplicar ese marco en el SIAF-SP para analizar y regularizar cuentas, registrar notas de contabilidad, elaborar el balance de comprobación, los estados financieros EF-1 a EF-4, los estados presupuestarios, los formatos de transición y sus notas, conciliando la información financiera con la presupuestaria.
Obtener una certificación que acredite ante la entidad, los órganos de control y los procesos de selección la competencia para conducir el cierre contable y la rendición de cuentas, un respaldo cada vez más valorado en la carrera del servidor público.
¿Quiénes deben participar?
● Contadores públicos, jefes y analistas de las oficinas de Contabilidad que tienen a su cargo el cierre contable y la presentación de la información financiera y presupuestaria del ejercicio 2026.
● Especialistas de Presupuesto, Tesorería, Abastecimiento y Control Patrimonial que proveen la información que sustenta los saldos de cierre y las conciliaciones.
● Auditores, integrantes de los Órganos de Control Institucional y consultores que revisan la razonabilidad de los estados financieros de las entidades del sector público.
Temario del curso
TEMARIO DEL CURSO DE CIERRE CONTABLE GUBERNAMENTAL EJERCICIO 20266 Sesiones
CIERRE CONTABLE GUBERNAMENTAL EJERCICIO 2026
Temario desarrollado con aplicaciones en el SIAF-SP y en los formatos de presentación de la DGCP
Lectura principal y obligatoria
- Texto Único Ordenado del Decreto Legislativo N° 1438, Decreto Legislativo del Sistema Nacional de Contabilidad, aprobado por Decreto Supremo N° 057-2022-EF
- Decreto Legislativo N° 1436, Decreto Legislativo Marco de la Administración Financiera del Sector Público
- Directiva N° 001-2024-EF/51.01, Directiva General para el proceso de transición al Marco de las Normas Internacionales de Contabilidad del Sector Público en las entidades del sector público
- Normas Internacionales de Contabilidad del Sector Público oficializadas por la DGCP, su Marco Conceptual y la NICSP 33, Adopción por primera vez de las NICSP de base de acumulación (o devengo)
- Plan Contable Gubernamental vigente y tabla de operaciones del SIAF-SP
- Instructivos y comunicados de la DGCP para la presentación de la información financiera y presupuestaria del cierre del ejercicio 2026
Sesión 1: Análisis de cuentas contables
Aspectos normativos del cierre contable
- Marco Conceptual de la información financiera del sector público: base de devengo, características cualitativas y reconocimiento de los elementos de los estados financieros
- Integración contable y presupuestaria en el SIAF-SP: registros administrativos, contabilización y tabla de operaciones
- Conciliaciones previas al cierre: marco legal del presupuesto, cuentas bancarias, operaciones recíprocas e inventario físico de bienes frente a los saldos contables
- Responsabilidades del titular, del contador y de las áreas usuarias en el cierre, cronograma de actividades y sustento documentario de los saldos
Análisis de cuentas contables
Caso práctico. En enero de 2027, la Oficina de Contabilidad de una institución pública revisa su balance de comprobación al 31 de diciembre de 2026 y encuentra anticipos a contratistas de obras ya liquidadas, encargos otorgados sin rendir y cuentas por pagar con saldo deudor. El participante identifica qué disposición de cierre y qué NICSP aplica a cada saldo, analiza su composición con la documentación de sustento, verifica su conciliación con las áreas de Tesorería y Control Patrimonial y propone la regularización que corresponde antes de cerrar el ejercicio.
Sesión 2: Estados presupuestarios
- EP-1 Estado de Ingresos y Gastos
- EP-2 Estado de Fuentes y Usos de Fondos
- EP-3 Clasificación Funcional del Gasto
- EP-4 Distribución Geográfica del Gasto
- PP-1 Presupuesto de Ingresos
- PP-2 Presupuesto de Gastos
- Notas a los estados presupuestarios
Caso práctico. Al preparar la información presupuestaria de cierre, una institución pública detecta que el gasto devengado del EP-1 no coincide con la ejecución del PP-2 y que parte de la inversión aparece en un departamento distinto en el EP-4. El participante ubica el origen de cada diferencia en los registros del SIAF-SP, corrige la información, elabora los estados presupuestarios y redacta las notas que explican el PIM, la ejecución y los saldos no utilizados.
Sesión 3: Estados financieros
- Precisiones para el cierre contable en el SIAF-SP
- Casos de ingresos, gastos, activos y pasivos, y ajustes por adopción de las NICSP
- Notas de contabilidad para el cierre contable
- Elaboración del balance de comprobación
Caso práctico. Una institución pública cierra el ejercicio 2026 sin haber registrado la depreciación del último trimestre ni el deterioro de cuentas por cobrar de cobranza dudosa, y mantiene en libros bienes que el inventario físico no ubicó. El participante determina los importes, registra en el SIAF-SP las notas de contabilidad y los ajustes por adopción correspondientes, y elabora el balance de comprobación final verificando que los saldos queden sustentados.
Sesión 4: Elaboración de estados financieros
- Elaboración del EF-1 Estado de Situación Financiera
- Elaboración del EF-2 Estado de Gestión
- Elaboración del EF-3 Estado de Cambios en el Patrimonio Neto
- Elaboración del EF-4 Estado de Flujos de Efectivo
- Notas a los estados financieros
Caso práctico. Con el balance de comprobación ajustado, una institución pública elabora sus estados financieros, pero el saldo final del EF-4 no coincide con el efectivo del EF-1 y el resultado del EF-2 no se traslada correctamente al EF-3. El participante elabora los cuatro estados, identifica y corrige las diferencias de clasificación y redacta las notas que revelan las políticas contables, los ajustes del ejercicio y los saldos significativos.
Sesión 5: Formatos de transición (FT)
- FT-2 Conciliación del Patrimonio y Resultados
- FT-3 Conciliación de saldos de activos y pasivos
- FT-4 Revelación del costo atribuido
- FT-5 Estado de Situación Financiera de Apertura (ESFA)
Caso práctico. En el último año del periodo de transición al Marco NICSP, una institución pública aún mantiene terrenos y edificaciones sin valor razonable conocido y vehículos totalmente depreciados que siguen en uso. El participante determina el costo atribuido de esos activos, concilia los saldos de activos, pasivos y patrimonio entre el marco anterior y las NICSP, y elabora el FT-2, el FT-3, el FT-4 y el ESFA.
Sesión 6: Sesión integradora del cierre contable 2026
- Conciliación de la información financiera y presupuestaria
- Determinación y validación de saldos de cierre
- Errores frecuentes en el proceso de cierre contable
- Presentación de la información financiera y presupuestaria a la DGCP para la Cuenta General de la República
Caso práctico integrador. A mediados de febrero de 2027, una institución pública debe presentar su información de cierre del ejercicio 2026 y el OCI ha advertido saldos sin sustento en anticipos, bienes no ubicados y diferencias entre el gasto devengado contable y el presupuestario. El participante recorre el circuito completo del cierre, desde el análisis y la regularización de cuentas y el registro de las notas de contabilidad y los ajustes por adopción en el SIAF-SP, hasta la elaboración del balance de comprobación, los EF-1 a EF-4, los EP y PP, los formatos de transición y sus notas. Concilia la información financiera con la presupuestaria, corrige los errores frecuentes detectados y deja la información lista para su presentación a la DGCP antes del 15 de marzo de 2027.
Certifícate y mejora
tus oportunidades
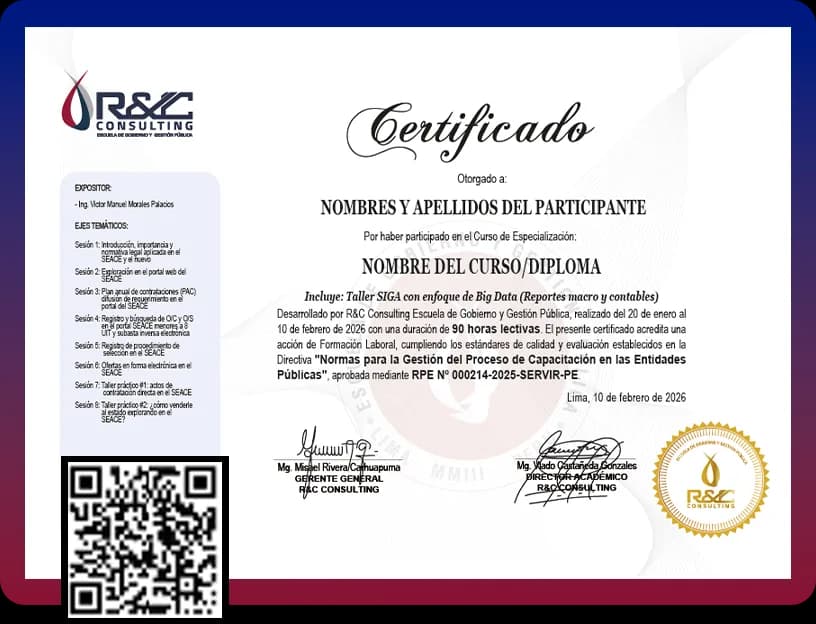
Obtén tu certificación acreditada con 90 horas académicas, válida tanto para el sector público como para el privado. Respaldado por la RPE Nº 000214-2025-SERVIR-PE, garantizamos reconocimiento en el mercado laboral.
Curso Especializado
Otorgado Por: Escuela de Gobierno y Gestión Pública
Precio de derecho de trámite incluido en la inversión del programa
- Certificado físico y digital
- Duración de trámite: 24 horas
Profesores
Dr. Marlon Prieto Hormaza
Nuestro valor diferencial
23 años liderando el desarrollo de capacidades en gestión pública en el Perú.
Power Skills y Liderazgo para la Gestión Pública Moderna.
Expertos del MEF con Grado de Maestría.
Acceso ilimitado 24/7 a clases grabadas y materiales durante un año.
Doble certificación (física y digital) con código QR verificable al instante.
Innovación y calidad educativa garantizada.
Inversión y formas de pago
Pago por Aplicativo
Puedes pagar usando medios digitales como Yape, Plin o transferencia bancaria.


Pago en línea con tarjeta crédito y/o débito
Aceptamos NIUBIZ (PagoLink) con transacciones seguras.
Pagos seguros encriptados con seguridad SSL
Invierta en su futuro y ahorre con nuestras promociones vigentes
- S/Oferta Flash:Hasta el 01 de febrero o primeros 20 cuposS/ 257.00
- S/Pronto Pago:Disponible hasta el 20 de eneroS/ 297.00
- S/Inversión Regular:Precio baseS/ 297.00
- Reserva tu vacante mientras se gestiona la inscripción.
- Si eres corporativo, te guiamos con la O/S paso a paso.
¿Prefieres hablar por WhatsApp?
Nuestros asesores están disponibles para brindarte asesoría personalizada.
¡Comunícate con nosotros ahora mismo!
Testimonios: 23 años generando valor
"Gracias a R&C Consulting fortalecí mis conocimientos y accedí a oportunidades laborales."
Landy Chong Bartra
Dirección General de Contabilidad Pública Ministerio de Economía y Finanzas
"Los cursos de R&C Consulting complementaron mi formación como Abogada con 28 años en el Sector Público."
Ysabel Fernández Larrea
Secretaria Técnica - STPAD Autoridad Nacional de Infraestructura
Preguntas Frecuentes
¿Qué aprenderé en este curso?
¿Incluye certificado?
¿Cuánto dura el curso?
¿Es válido para procesos SERVIR y PDP?
¿Cómo puedo inscribirme?
¡Asegura tu vacante hoy!
Inscríbete ahora y accede a estos beneficios:
Tu inscripción incluye:
- Certificación válida para convocatorias públicas (lista para tu CV).
- Docentes especialistas con amplia trayectoria en el sector.
- 6 sesiones en vivo para aprender y resolver dudas al momento.
- Plataforma exclusiva para estudiar fácil, repasar y aplicar.
Compra segura con tarjeta.
Precio regular: S/. 297.00
¡Oferta Flash!
S/. 257.00
Pagos seguros encriptados con seguridad SSL
Todos los precios incluyen IGV
¡Oferta Flash! 13% de descuento
S/. 257.00